Rezerwy aktuarialne na świadczenia pracownicze zależą m.in. od dekrementu śmiertelności w populacji pracowników. Czy śmiertelność wpływa na wszystkie rezerwy na świadczenia pracownicze (jubileuszowe, emerytalne, rentowe itd.)? Jak aktuariusz buduje model śmiertelności?
Co to jest dalsze oczekiwane trwanie życia i przez kogo jest wykorzystywane?
Główny Urząd Statystyczny wyznacza przeciętne dalsze trwanie życia w Polsce dla każdego minionego roku kalendarzowego. Najnowsze tablice trwania życia zawierające przeciętne dalsze trwanie życia obejmują zakres roku 2025. Zgodnie z nomenklaturą, jest to przeciętne oczekiwane trwanie życia dla noworodka urodzonego w danym roku. W 2025 r. oczekiwane trwanie życia noworodka płci męskiej w Polsce wyniosło 75,37 roku, natomiast noworodka płci żeńskiej – 82,48 roku. W porównaniu z rokiem 2024, trwanie życia wydłużyło się o 0,4 i 0,2 roku, odpowiednio. Jak poprawienie rozumieć te statystyki? Oczekiwane trwanie życia noworodka płci żeńskiej wynoszące 82,48 roku oznacza, że gdyby przez całe życie kobiety urodzonej w 2025 r. warunki umieralności ludności zaobserwowane w 2025 roku nie uległy żadnym zmianom, to dożyłaby ona średnio właśnie tego wieku.
Czym są gusowskie tablice trwania życia TTŻ? Tablice to zestawienie wartości dalszego oczekiwanego trwania życia nie tylko dla wspomnianego wcześniej noworodka (czyli 0-latka), ale też dla osoby w dowolnym wieku, do 100 lat. Na podstawie tablic ustalimy dalsze oczekiwane trwanie życia np. dla 44-latka w podziale na obydwie płcie. Tablice TTŻ zawierają również prawdopodobieństwo zgonu x-latka, gdzie x oznacza wiek od 0 do 100, liczony w pełnych latach. Cykliczna prezentacja GUS stanowi obszerną analizę trwania życia ludności w wielu przekrojach, m.in. w podziale na płeć, wiek, miasto i wieś, województwa itd.
Dalsze oczekiwane trwanie życia wykorzystywane jest w naukach społecznych, w analizach z obszaru statystyki demograficznej, także w wycenach aktuarialnych przeprowadzanych przez aktuariusza, analizach prowadzonych przez ekspertów w biurach aktuarialnych.
Zmiany w śmiertelności ostatnich lat
Populacja polska statystycznie żyje coraz dłużej (śmiertelność jest coraz niższa) ze względu na statystycznie coraz wyższy poziom jakości życia. W związku z pandemią COVID-19, wystąpiło krótkoterminowe odwrócenie tej tendencji, tj. w latach pandemii 2020-2021 wskaźniki śmiertelności wrosły. Natomiast już w 2023 roku przeciętne dalsze trwanie życia ponownie przyjęło wartości wyższe (nawet wyższe niż przed pandemią) i taki trend trwa obecnie. Wykres na Rys. 1 prezentuje oczekiwane dalsze trwanie życia 0-latka w podziale na płeć liczone w kolejnych latach naszego wieku.
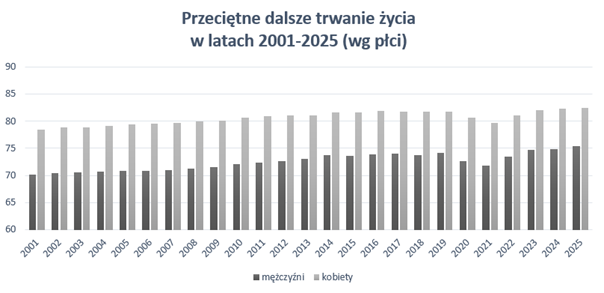
Przeciętne dalsze trwanie rośnie, wyjątek stanowiły oczywiście lata 2020-2021. Jeżeli chodzi o różnice między płciami, to kształtują się wyraźnie: statystyczna kobieta żyje dłużej od statystycznego mężczyzny. W analizowanym okresie średnia różnica wynosiła 8 lat. Obserwujemy powolny spadek różnicy pomiędzy płciami.
Jaki wpływ ma śmiertelność w aktuarialnym modelu wyceny rezerw pracowniczych?
W wycenie rezerw aktuariusz uwzględnia wiele czynników z obszaru demograficznego, finansowego oraz statystycznego. Jednym z nich jest prawdopodobieństwo wystąpienia przyszłej płatności wycenianego świadczenia pracowniczego. Zgodnie z Krajowym Standardem Aktuarialnym nr 1 aktuarialny model prawdopodobieństwa wystąpienia przyszłej płatności uwzględnia tzw. procesy ubywania pracowników (dekrementy):
- naturalną mobilność,
- zdarzenie inwalidztwa,
- zdarzenie zgonu.
W pkt. 3.2.5.4.3. Krajowy Standard Aktuarialny nr 1 daje konkretne wytyczne do modelowania procesu ubywania pracowników z powodu śmierci:
Przyjęte prawdopodobieństwa śmiertelności powinny odzwierciedlać statystyczne prawdopodobieństwa zgonu poszczególnych pracowników, w podziale na ich wiek i płeć. Ponieważ w praktyce dane takie są niedostępne dla konkretnej populacji pracowników, rekomendowane jest wykorzystanie aktualnych na datę wyceny tablic trwania życia publikowanych przez GUS, skorygowanych w sposób odzwierciedlający sektor gospodarki i/lub ekspozycję na ryzyko pracowników danego pracodawcy.
Zatem konieczna jest przynajmniej coroczna aktualizacja modelu wyceny rezerw pracowniczych o nowe gusowskie tablice trwania życia.
Jak aktualizacja tablic trwania życia 2025 wpływa na rezerwy pośmiertne oraz rezerwy na ZFŚS?
Jak wcześniej ustalono śmiertelność jest istotnym parametrem modelu wyceny rezerw na świadczenia pracownicze. Zmiana w modelowaniu śmiertelności skutkuje zmianą wysokości wszystkich aktuarialnych rezerw pracowniczych. Wrażliwość rezerw na zmiany zależy oczywiście od rodzaju wycenianych świadczeń. Wrażliwe na zmiany modelu śmiertelności rezerwy pracownicze są:
- rezerwy na odprawy pośmiertne,
- rezerwy na odpis na ZFŚS (dla byłych pracowników emerytów i rencistów oraz dla aktualnie zatrudnionych).
Niższa śmiertelność, którą wskazują nowe tablice TTŻ 2025, implikuje niższe rezerwy na odprawy pośmiertne. Skoro statystycznie dłużej żyjemy, to ewentualna wypłata odprawy pośmiertnej może wystąpić później, może dotyczyć mniejszej liczby pracowników, zatem pracodawcy zapewne wypłacą takich świadczeń mniej.
Rezerwy na odpis na ZFŚS zachowują się odwrotnie – rosną gdy wskaźniki śmiertelności maleją. Pracownicy byli i obecni średnio dożywają wyższego wieku, są zatem dłużej uprawnieni do świadczeń dla byłych pracowników.
Wartość w pozycji raportu aktuarialnego „zyski lub straty aktuarialne powstałe w bieżącym okresie na skutek zmian założeń demograficznych” zapewne będą nietrywialne w odniesieniu do rezerw pośmiertnych oraz rezerw na ZFŚS.
Czy rezerwy na nagrody jubileuszowe zmienią się z powodu nowych tablic trwania życia?
Proces ubywaniu pracowników z powodu ewentualnego zgonu jest modelowany i stosowany w wycenie rezerw na niemal wszystkie świadczenia pracownicze. Jednak rezerwy na nagrody jubileuszowe są znacznie mniej czułe na zmiany założeń o śmiertelności. Zyski lub straty aktuarialne powstałe w bieżącym okresie na skutek zmian założeń demograficznych raczej będą odzwierciedlały tylko zmiany założeń pozostałych dekrementów lub zmiany tzw. korekty do tablic TTŻ. Nie można przecież zapomnieć o mnożniku, który aktuariusz może zastosować aktuariusz w odniesieniu do wartości prezentowanych w TTŻ 2025. Korekta odzwierciedla np. sektor gospodarki, ekspozycję pracowników na ryzyko śmierci itp. Jeśli aktuariusz zdecyduje zaktualizować ten właśnie mnożnik, to wahania rezerw jubileuszowych oraz innych rezerw na świadczenia pracownicze będą kształtować się mniej standardowo i intuicyjnie, nawet przy niewielkich zmianach tablic GUS.
Podsumowanie
- Według GUS oczekiwane trwanie życia w 2025 roku wzrosło, dla noworodka płci męskiej w Polsce wyniosło 75,37 roku, natomiast noworodka płci żeńskiej – 82,48 roku. Ostatnie lata pocovidowe charakteryzują się niższą śmiertelnością w polskiej populacji z roku na rok.
- Aktuarialny model wyceny rezerw zawiera prawdopodobieństwo ubywania pracowników, w tym naturalną rotację pracowników, inwalidztwo oraz śmierć. Aktuariusz modeluje szanse wystąpienia zgonu każdego pracownika w oparciu o tablice trwania życia GUS oraz ich korektę.
- Niższa śmiertelność wyznaczona w 2025 roku powoduje spadek rezerw pośmiertnych oraz wzrost rezerw na ZFŚS, przy założeniu, że inne parametry wyceny nie ulegną zmianie. Rezerwy emerytalne są mniej wrażliwe na zmiany założeń o śmiertelności, natomiast rezerwy jubileuszowe i rezerwy rentowe są najmniej wrażliwe na zmiany w założeniach modelu prawdopodobieństwa śmierci.
- Aktualizacja rocznika tablic trwania życia w aktuarialnym modelu wyceny rezerw jest prezentowana w raporcie aktuarialnym, w rachunku zysków lub strat aktuarialnych jako zyski lub straty aktuarialne powstałe w bieżącym okresie na skutek zmian założeń demograficznych. Ustalenie wszystkich rodzajów zysków lub strat aktuarialnych wymaga analizy zmian wszystkich składników modelu wyceny aktuarialnej rezerw i może być przedmiotem ekspertyzy licencjonowanego aktuariusza.